Showing posts with label distributed generation. Show all posts

Tuesday, 28 October 2014

Mit írnak a nagy tanácsadó cégek az energetikáról? (2) Mítoszok és valóság a tiszta technológiák kapcsán

Kicsit körbenéztem a nagy tanácsadó cégek (Boston Consulting, McKinsey, Bain and Company) nagyközönségnek szánt ötlettárában, miről és mit írnak az energetika témakörében. Persze kicsit a kék és zöld témakörből válogattam (remélem nem probléma), viszont cserébe szerintem olyan ismertetőt tudok írni, ami az energetikai témába most bekapcsolódók számára is érdekes lehet.

A második cikkben most a McKinsey áprilisi írását mutatom be a tiszta technológiákról.


Az alábbi listát állítottam össze, a jövőben a többiből is készül majd rövidebb írás:
  1. BCG (2014 szeptember): Germany’s Energiewende: The End of Power Market Liberalization?
  2. BCG (2014 szeptember): Managing in Turbulent Times: Europe’s Power-Generation Market
  3. Bain and Co (2014 augusztus): Power struggle: Making the most of generation assets in turbulent times
  4. McKinsey (2014 július): Capturing value in global gas: Prepare now for an uncertain future
  5. McKinsey (2014 április): Myths and realities of clean technologies

Sunday, 19 October 2014

Mit írnak a nagy tanácsadó cégek az energetikáról? (1) A német energiafordulat és a versenyző termelői piacok vége

Kicsit körbenéztem a nagy tanácsadó cégek (Boston Consulting, McKinsey, Bain and Company) nagyközönségnek szánt ötlettárában, miről és mit írnak az energetika témakörében. Persze kicsit a kék és zöld témakörből válogattam (remélem nem probléma), viszont cserébe szerintem olyan ismertetőt tudok írni, ami a témákba bekapcsolódók számára is érdekes lehet. A jelen cikkben a BCG legfrisebb írását mutatom be.


Az alábbi listát állítottam össze, a jövőben a többiből is készül majd rövidebb írás:
  1. BCG (2014 szeptember): Germany’s Energiewende: The End of Power Market Liberalization?
  2. BCG (2014 szeptember): Managing in Turbulent Times: Europe’s Power-Generation Market
  3. Bain and Co (2014 augusztus): Power struggle: Making the most of generation assets in turbulent times
  4. McKinsey (2014 július): Capturing value in global gas: Prepare now for an uncertain future
  5. McKinsey (2014 április): Myths and realities of clean technologies

Tuesday, 2 September 2014

Az USA PV napelem iparágának jövőjében rejlő kockázatok

A REnewEconomy és az Financial Times cikkei alapján: pozitív és negatív fejlemények várhatók a napenergia hasznosítás kapcsán, vajon mi az erők eredője?


Az FT cikke az IEA elemzésére hívja fel a figyelmet: emelkedik a politikai és piaci kockázat a nap és szélenergia iparágak számára a fejlődő országokban, így az Egyesült Államokban is. Egyre több fejlődő országban jogszabály írja elő megújuló energia hasznosítást. Az USA 29 államában van kisebb vagy nagyobb megújuló előírás. 

A megújuló technológiába beruházók az USÁ-ban állami támogatásban részesülnek adókedvezmény formájában, akár a beruházási költségek 30 százalékáig is. Végül pedig, részben a kínai gyártók beruházásai következtében a napelem árak drasztikusan csökkenni tudtak, így versenyképességük hagyományos technológiákkal egyre erősebb.

A jövőben mindez azonban változhat: a beruházási támogatás 2016 végére 10 százalékra eshet vissza, az USA-ba érkező napelemekre import vám került kivetésre, valamint a napelem modulok árcsökkenése is megállhat, akár kis mértékben megfordulhat.

A költségek emelkedése kisebb mértékben érinti az elosztott termelésben történő beruházást, mivel itt a hálózati költséget is tartalmazó fogyasztói végárral versenyez a napelem termelési költsége. A szolgáltatók által központilag elhelyezett napelemei azonban szorosabb versenyben állnak a többi energia termelési módozattal, így az ilyen beruházásokat jobban visszaveti a költség emelkedés.

A REnewEconomy cikke ellenben az Austin (Texas, USA) városbeli pozitív tapasztalatokról számol be. A város más energiatermelési módnál alacsonyabb áron tud napenergiából termelt áramot biztosítani fogyasztói számára, ezért a városi tanács a napelem helyét mint elsődleges technológia szeretné meghatározni, szemben például a földgáz tüzelésű termeléssel.

A cikk a napelemek sikerét három tényezőnek tulajdonítja: a földgáz alapú termelés költségével való versenyképesség, az öregedő villamosenergia-termelő egységek pótlásának szükséglete, valamint a földgáz ár változékonyságából fakadó kockázatok csökkentésére való törekvés.

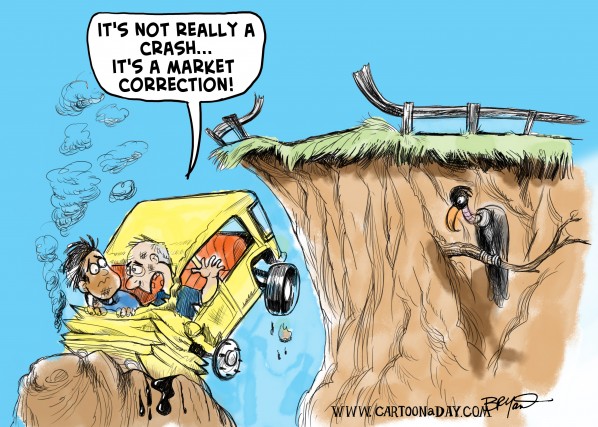
A két cikk tehát felsorolja az USA napelem boom-ja mögötti tényezőket, az idő pedig majd eldönti, hogy ezek a tartó pillérek meddig tartanak ki - vagy pedig a piaci korrekció jön majd (lásd az ábrát).

Forrás:

Sunday, 31 August 2014

A nettó elszámolási szabály: a napelemmel termelő fogyasztó szemszögéből

A nettó elszámolási (net metering) szabály a villamos energia piacon egészen egyszerűen annyit jelent, hogy egy rendszerből vételező és helyben áramot is termelő "fogyasztó-termelő" ügyfél csak az időszaki termelése feletti fogyasztása után fizet áramdíjat.

A nettó elszámolási szabály az USA-ban kiemelten a viták kereszttüzébe került, a napelem iparág és a beruházók valamint az energiaszolgáltatók és hálózatüzemeltetők közötti egyébként is meglévő nagyobb érdekellentéten belül. Két államban is tervek szerint lecserélik a szabályt, de az vajon jó lesz-e a jelen és jövő fogyasztó-termelőinek?


A nettó elszámolási szabály az egyik módja a helyben termelt áram miatti kompenzáció érdekében. A szabály igen egyszerű: a hálózatról vételezett energia mennyiségét a termelő által a hálózatra termelt energia mennyiség csökkenti, energiadíjat csak a nettó fogyasztásra kell az ügyfélnek megfizetnie.

A saját termelésű energia értéke tehát a mindenkori energiadíjban kerül meghatározásra, hisz egy volumen egység termelésével egy volumen egység fogyasztás energiadíj költsége takarítható meg. A szabály előnye, hogy megoldása is egyszerű. Egyszerű a számlázását megvalósítani, nincs adóvonzata és nincs szükség további mérőóra szerelésnek. Egyes helyeken a mérőóra egyenesen ellentétes irányban forog hálózatra terheléskor, így csak a nettó árammennyiség kerül mérésre.

A szabály szinte egyetlen nyitott kérdést hagy maga után, így több altípusa képzelhető el annak függvényében, hogy milyen eljárást követ a negatív fogyasztás esetén: (a) negatív számla esetén pénzügyi kifizetés történik a fogyasztó/termelő számára, (b) negatív számla értéke a következő időszaki számlában kerül jóváírásra, pénz kifizetés nincsen, vagy (c) a negatív számla érték egy adott időszakon elveszik a termelő számára. Ezek között nagy százalékban nincs különbség, hisz a probléma csak kevés esetben merül fel.

A gyakorlatban a nettó elszámolási szabály alternatívájának tekintik az átvételi ár (feed-in tariff) módszert, amikor a termelő a hálózatra táplált energia után egy előre meghatározott ár vagy árképlet szerint kompenzációra jogosult, viszont cserébe a teljes fogyasztása után köteles energiadíjat fizetni.

A következőkben a fogyasztó-termelő szemszögéből hasonlítom össze a két kompenzációs módszert, ami alapvetően meghatározza, hogy milyen mértékű beruházási hajlandóság jelentkezik a jövőre nézve, illetve megmutatja, hogy melyik rendszerrel milyen feltételekkel járnak jobban vagy rosszabbul a már beruházó fogyasztó-termelők.

A nettó elszámolás elméletben felfogható volna egy olyan speciális átvételi áras rendszernek, amikor az átvételi ár pontosan megegyezik a mindenkori fogyasztói energiadíjjal. Az USA gyakorlatában azonban az átvételi áras rendszerek után keletkező jövedelem adóköteles, valamint előfordulhat hogy a költségek 30 százalékát beruházási adókedvezménytől (ITC) is elesik a termelő - míg ezek a nettó elszámolási szabály esetén nem jelentkeznek.

Összességében tehát a termelő-fogyasztó még az energiadíjnál magasabb árú átvételi áras rendszerrel is járhat rosszabbul, mint a nettó elszámolási szabállyal. Illusztrációként az alábbi ábra mutatja mindezt. Ha az érvényes energia díjat vesszük 100-nak, akkor az adófizetés és az elmaradt kedvezmény pontos mértékétől függően akár 150 százalékos átvételi árszint is szükséges lehet, hogy a végül a termelőnél maradó kompenzáció egyenértékű legyen a nettó elszámolási szabályban kapottal.


Mivel egy napelem akár 25-30 éven keresztül is termelhet, ezért azonban nem elég az első évi, vagy a még viszonylag jól előre látható árakat figyelembe venni, hanem a teljes élettartamra becsült jövedelmek alapján kell meghatározni, megéri-e a beruházás. A jelenleg működő átvételi áras rendszerek a 25-30 évre fixált tarifákat jelentenek, ami folyamatosan elmaradó jövedelmet jelenthet a várhatóan emelkedő fogyasztói árakhoz képest.

Előfordulhat persze, hogy az átvételi ár követi a majd a fogyasztói ár emelését és tükrözi az adózásban bekövetkező változásokat is, ekkor egy termelő számára semleges lehet, hogy melyik módszerrel kompenzálják.

Valószínűbb azonban az, hogy az átvételi áras rendszer bevezetése esetén az árak kisebb mértékben emelkednek mint a fogyasztói energiadíj, így a fogyasztó-termelők inkább a nettó elszámolási szabállyal járnának jól. Valójában persze ez attól függ, hogy ki határozza meg az átvételi árat, és annak milyen árszint áll az érdekében - hisz a fogyasztói energiadíj elsősorban más megfontolások alapján kerül meghatározásra.

Nehéz előre megmondani, hogy a szabályozó hatóság milyen átvételi árat szeretne meghatározni. Ideális esetben a szabályozó a megújuló energia termelés többlet értéke szintjén határozna meg árakat, amely lehet a nettó elszámolási szabályhoz képest magasabb (jobb) vagy alacsonyabb (rosszabb) is. Az energiaszolgáltatók számára azonban az átvételi ár költség amelyre nem kapnak külön fedezetet, amelyet ilyen feltételekkel minimalizálni fognak, amennyiben erre ráhatásuk is van.


Minnesota állam az USÁ-ban márciusban bevezette, hogy a szolgáltatók dönthetik el, megtartják a nettó elszámolási szabályt, vagy pedig egy előre meghatározott módszertannal számított "elkerült költség" mértékével kompenzálják a termelőt, ami változatlan árszinten 25 évig alkalmazandó. A jelen tervek szerint az első három évben a fogyasztói ár felett kerülne meghatározásra az elkerült költség alapú 25 évre fixált átvételi ár, de ennek a pontos mértéke nem ismert, így az ábrán bemutatott hatások miatt a fogyasztó-termelők még rosszabbul is járhatnak.

A napelem iparág szervezetei azonban még jobban aggódnak attól, hogy a tervek szerint a szolgáltatók számíthatnák ki az elkerült költség értékét, amelyet a bevezetés utáni harmadik évtől akár csökkenthetnének is. Az iparág attól tart, hogy kecskére bízzák a káposztát, ami már előre visszavetheti a beruházási kedvet, vagy nagy meglepetéseket okozhat azoknak, akik mégis beruházás mellett dönthetnek - végső soron csökkentve a megújuló iparág növekedési kilátásait és növelve a bizonytalanságot az iparági szereplők felé.

Kaliforniában is megindult a vita az érintettek bevonásával, ott már 2015-től új rendszer váltja majd a nettó elszámolási szabályt. A szabály körüli további vitákról folyamatosan igyekszem majd beszámolni.

Forrás:
Value of Solar Tariffs (VOSTs) Are Value of Solar Taxes
Distributed Generation: An Overview of Recent Policy and Market Developments
How Much Money Will California Solar Customers Save With Net Metering?
Renewable Customer-Generation Successor Tariff or Contract
Fear and Loathing at the CPUC: California Debates the Future of Solar
California Net Energy Metering (NEM) Ratepayer Impacts Evaluation
The Campaign Against Net Metering: ALEC and Utility Interests' Next Attack on Clean Energy Surfaces in Arizona
Study: Costs of Rooftop Solar Were Not Passed Along to Non-Solar Ratepayers in Nevada

Saturday, 23 August 2014

Elosztott termelés: fenyegetés és lehetőség a villamos energia szolgáltatók számára

Az Energy Collective blog idézi a Black & Veatch által készített kutatás egyik konklúzióját: Az elosztott termelés (distributed generation) ügyét jelenleg a fogyasztók, nem pedig a villamos energia szolgáltatók viszik előre. A szolgáltatók sokkal aktívabb szerepet is magukra vállalhatnának, de a jelenlegi helyzetben kevés ilyen példát lehet megfigyelni.

Elsőként tisztáznám az általam "elosztott termelés"-ként használt distributed generation gyűjtő fogalom jelentését. Ide tartozik mindenféle megújuló vagy nem megújuló energiatermelés, amely a fogyasztási helyhez közel történik. Tehát nem csupán a háztetőre szerelt PV (napelem), hanem a lakótelephez telepített gázmotor is ilyen termelőnek minősül. Mindezek mellett dominánsan súlya miatt a napelemes PV termelésre érdemes a fogalom hallatán gondolni. Ugyanakkor természetesen lehet olyan megújuló vagy földgáz alapú energia termelő is, ami nem minősül elosztott generációnak.

Az energiaszolgáltatók passzivitása az USA-ban jól illusztrálható a szélturbina beruházások példáján: a szolgáltatók csak a szélerőművi kapacitások 70 százaléka által termelt villamos energia folyik át rajtuk, a megmaradó 30 százalék elkerüli őket és akár közvetlenül fogyasztóikhoz, vagy kereskedő versenytársaikhoz kerül. Ráadásul a 70 százalék által termelt energia nagy része nem saját beruházásukban valósul meg, hanem csak hosszú távú áramvársárlási szerződéseken keresztül.

Az elosztott termelés számos előnnyel jár a fogyasztók és az energiaszolgáltatók számára, bár kérdéses hogy jelenleg melyik mennyire részesedik ezekből. Egyrészt hálózatfejlesztési költségek (új vagy meglévő) spórolhatók meg a helyben termelés következtében, valamint a csúcsidőre eső napenergia termelés csökkenteni tudja a rendszer többi része által ellátandó csúcsigény mértékét is, és a rendszerek ellenálló képessége is növekedhet.

Az USA villamos energia szektorára elvégzett kutatás azonban megállapítja, hogy a szolgáltatók legalábbis fontolgatják az elosztott termelést földgáz vagy megújuló alapon pótolni a megszűnő szén és atomenergia alapú termelési kapacitásaikat. Viszont erre inkább a kisebb kapacitás hiánnyal szembe nézők hajlamosak, a nagyobb (20 százalék feletti) termelési kapacitás hiány esetén a földgáz alapú termelő eszközök beépítése nagyobb arányban kerül megfontolásra. 

Tehát - hasonlóan a megújuló energiatermeléshez és az energiahatékonyság növeléshez - az elosztott termelést a megkérdezett energiaszolgáltató menedzserek csak kisebb méretű problémák megoldására alkalmas opciónak tartják. Mindazonáltal a szolgáltatók aktívabb szerepet vállalhatnának, mint ahogy például az APS energiaszolgáltató teszi. De vajon ez érdekükben áll?

Az elosztott termelésből fakadó fenyegetés a szolgáltatókra nézve több irányból is jelentkezhet. A fogyasztók hálózati vételezésének drasztikus csökkentése miatt a fix jellegű költségek fajlagosan megemelkedhetnek, így a még megmaradó fogyasztók számára még tovább nő az önellátás és szolgáltatót kikerülő megoldások vonzereje. A végeredmény tehát egy önmagát erősítő leválási spirál is lehetne.

Emellett az elosztott termelés egyes formái többlet költségeket okoznak a szolgáltatók számára - amelyeket nem térítenek meg azok, akik okozzák. A napelemes PV termelő például nem feltétlenül téríti meg azt a költséget, amelyet az ellátóinak okoz a hálózat stabilitásának egyre nehezebb fenntartása vagy a napenergia kiesés esetére fenntartott termelőeszközök révén.

Az ellentétes érdekek következtében a szolgáltatók számos ponton támadják a jelenleg is érvényes szabályokat, például a nettó energia elszámolást (net metering). A konfliktust, amely a net metering körül alakult ki, külön írásban ismertetem majd.

Elképzelhető ugyanakkor, hogy kialakítható olyan szabályrendszer, amely lehetővé teszi az elosztott termelés potenciáljának kiaknázását és egyszerre a fenntartható és megfizethető energiaszolgáltatást is. Legfeljebb az érvényes szabályok valamint a szolgáltatók üzleti modelljének módosítására lesz majd szükség.

Forrás:
Survey: Utilities See Threat, Opportunity in Distributed Generation
Distributed Generation: An Overview of Recent Policy and Market Developments
2013 Wind Technologies Market Report

Thursday, 21 August 2014

Szélenergia a paksi áramár feléért? Hol, mikor, kitől?

Az Energy.gov 2013-as szélenergia iparágról készült jelentése alapján: A szélturbinák által termelt villamos energia megfizethető, az Egyesült Államokban 2013-ban átlagosan 6 HUF/kWh áramáron kötöttek értékesítési szerződéseket a termelők. Ez az átlagos árszint fele az olcsónak minősülő Paksi Atomerőmű 2013-as termelői árának.


Persze összehasonlítani almát almával hasznos, egyébként lásd fent. Tehát, idehaza is olcsóbb volna szélenergiából áramot termelni, mint nukleáris üzemanyagcellából? Vagy más szemszögből, de már másik kérdés: olcsóbb volna-e egy fogyasztónak szélturbina termelte áramot fogyasztani, mint az atomerőművét?

Először is, az első kérdésben tiszta energia költséget és nyereséget hasonlítunk össze tiszta energiaköltséggel, és valamennyi nyereséggel. Nem ismert, hogy a paksi erőmű mennyi nyereséget realizál az áram értékesítésén, amelyet az MVM csoporton belül értékesít tovább. Ha kevesebbet mint amennyit az amerikai árak tartalmaznak, akkor a paksi ár versenyképességét ez még rosszabb fényben tüntetné fel.

Másodszor, a második kérdésben az elosztott termelés miatt a szélenergia termelés helyben fogyasztásának költségét és az atomenergia termelésének plusz fogyasztási helyre szállításának költségét hasonlítjuk majd össze, tehát a szélenergia ár versenyképessége még tovább javul majd, a helyben fogyasztás lehetősége miatt.

Harmadszor, a fenti árat jellemzően az USA belső területein termelők tudták ajánlani, ahol olcsóbban lehet szélturbinákat telepíteni, valamint a kedvezőbb szélviszonyok miatt a beruházási költségek nagyobb értékesítési mennyiségen jobban eloszlanak. Egy Magyarországon telepített szélerőmű költségei és kihasználása is alacsonyabb volna, így ár versenyképessége romlana az atomenergiához viszonyítva.

Negyedszer, az amerikai termelők jelentős támogatást kapnak a szélturbinák telepítése és működtetése után, például adókedvezmények formájában. A 2013-ban beruházók az első tíz évben kb 5 HUF/kWh nagyságú megújuló termelési adókedvezményben is részesülhettek (Renewable Electricity Production Tax Credit), vagy pedig választhatták azt a lehetőséget is, hogy a beruházásuk 30 százalékát leírhatják adókedvezményként (Business Energy Investment Tax Credit).

Végül pedig, nem szabad elfelejteni, hogy a meglévő paksi atomerőmű beruházási költségeihez is jelentős direkt és indirekt támogatásokkal járult hozzá a Magyar Állam, így a jelenlegi alacsony termelési ár sem kell annyit hozzon a konyhára, alacsonyabb lehet.

Összefoglalva a rend kedvéért: az első megállapítás szerint Amerikában a szélenergia ára tíz pontos előnyből indul a hazai atomerőművi termeléshez képest az árakat tekintve. A korrekciók miatt részben jobb, részben rosszabb lehet a hazai helyzet a hazai szélenergia és az atomenergia között - az alábbi táblázat azonban csak illusztratív példa az optimista és a pesszimista tartományra. 


Megjegyzés: a plusz érték a szélenergia előnyét, 
a negatív érték az atomenergia előnyét jelezné, 
illetve a megfelelő korrekciók irányát.

A hipotézisem alapján a hazai szélenergia még a korrekciókat követően is kisebb-nagyobb előnnyel bírhat az atomenergiával szemben. Vagy kifelejtek valamit?

Források:
Top 10 Things You Didn't Know About Wind PowerRenewable Electricity Production Tax Credit (PTC)Business Energy Investment Tax Credit (ITC)

Tuesday, 19 August 2014

Az arizónai monopol áramszolgáltató versenyezne a fogyasztók napenergiával ellátásáért

Az UtilityDive hírlevele alapján: Az arizónai legnagyobb áramszolgáltató meglévő 750 MW napelem eszközparkja mellé további 20 MW kapacitást is telepítene a szolgáltatási területén szétszórva, amely érdekében kész versenyezni a piacon.


Az arizónai áramszolgáltató (APS) további 20 MW napelem kapacitást tervez saját beruházásban felszerelni és működtetni, megközelítőleg 3000 lakóépületre szerelve. A beruházás költsége 57 és 70 millió dollár között lehet. A kiválasztott ingatlanok tulajdonosai a szolgáltató tervei szerint nagyjából évente 360 dollárt takaríthatnak meg a program 20 évesre tervezett időtartama alatt.

A szolgáltatás - ha a szolgáltatót szabályozó hatóság engedélyét meg is kapja - nem példa nélküli, több cég is ajánl hasonló lehetőségeket a háztartásoknak, azonban eddig csak a 60-120 dolláros sávban mozgott az éves megtakarítás mértéke.

Mindez azonban jelentős fordulatot jelentene az APS számára, amely még egy éve jelentős díjat fizettetett volna a napelemmel részben önellátó háztartásokkal. A szabályozó hatóság azonban csak a javasolt mérték alig tizedére adott felhatalmazást az APS számára. Meglepően vállalkozó kedvű lépés azt is figyelembe véve, hogy egy éve felmerült a szolgáltató fogyasztói szolgáltatási monopol jogának deregulálása is, de végül elvetésre került.

Akkor már érdemes bemutatni a szolgáltatás pontos tartalmát is, ami gyakorlatilag a saját beruházásban megtörténő napelem beruházás harmadik fél által finanszírozott alternatívája. Egy háztartás egy a jelenlegi áramköltségénél alacsonyabb, fixált mértékű és éves növekedésű áramdíj megfizetését vállalja a napelem termelése mértékéig 20 évre, cserébe pedig külön díjfizetés nélkül létesítenek napelemes rendszert az ingatlan tetején.

A saját beruházáshoz képest ez a szolgáltatás négy fontos ponton tér el.

  1. A beruházás előfinanszírozását a kiválasztott vállalat vállalja magára, ehelyett a fogyasztó a használati díjban utólag folyamatosan megfizeti a beruházást. 
  2. A fogyasztónak nincs tulajdonosi kockázata a karbantartás, tervezés, használat kapcsán, hisz bizonyos minimum gondossági feltételeket leszámítva ez a beruházást megvalósító vállalat problémája. 
  3. A fogyasztó számára ajánlott fix áramdíj miatti (pozitv és negatív) árkockázat is átszáll a beruházó vállalatra. 
  4. A fogyasztó egy újfajta kockázatot vállal az ingatlan 20 éven belüli értékesítése esetére: szükségessé válhat a beruházó vállalat kivásárlása, aki kompenzáció ellenében szereli le a nem kívánt berendezést.
Az eddig is működő, fenti szolgáltatást nyújtó vállalatok természetesen ellenzik az APS megjelenését a piacukon, aggodalmaikat az is erősíti, hogy az energiaszolgáltató bejelentése alapján hajlandó éehet aláígérni az általuk alkalmazott áraknak - nagyobb megtakarítási lehetőséggel becsalogatva a fogyasztókat. 

Véleményük szerin az APS csak azért lehet képes megjelenni a piacon és kiszorítani őket, mert költségeinek megtérülését beépíti majd a szabályozott tarifáiba és így a (megmaradó) felhasználókra továbbhárítja majd. Ilyen lehetősége a többi vállalatnak nincsen - ezáltal jogosulatlanul kerül versenyelőnybe az APS. Ráadásul, az APS nem lesz érdekelt kellő mértékben a beruházási költségek kordában tartásában, hisz azzal jövedelmei is csökkennének.

Az arizónai szolgáltatót felügyelő szabályozó hatóság várhatóan ősszel hozhat döntést, addig is érdemes majd figyelemmel követni a vitákat.


Forrás:
Has APS invented a rooftop solar business model for utilities?
AZ Sun rooftop solarSolarCity Lease Agreement sample

Sunday, 17 August 2014

Száz év után leáldozóban a vízerőműi termelés az USA-ban

A REnewEconomy blog alapján: 2014-ben fogja először meghaladni a vízerőműi termelést a többi megújuló alapú termelési módozat. Az elmozdulás a folyamatos költségcsökkenésben lévő megújulók térnyerését tükrözi, a megújuló boom-ban érintett államokra (Kalifornia, Texas) koncentrálódva.


A vízerőművek a villamos energia hálózatok kezdetétől jelentős részét képzik az USA ellátásának. Az sem mondható, hogy az öregedő erőművek fejlesztésére ne fordítottak volna figyelmet. De a vízerőműi termelés bővülésének gátat szab (elnézést a szófordulatért), hogy a további beruházások költségszintje magasabb költséget is eredményezhet a meglévőknél, mivel csak egyre gyengébb telepítési lehetőségek állnak rendelkezésre.

A nem vízerőműi megújulók ezzel szemben két számjegyű költségcsökkenésen estek át. Az USA-ban a nagyméretű napelem modulok ára több mint 50 százalékot esett az elmúlt 5 évben, a háztartási árak csökkenése ugyan ennél kicsit lassabb, de ott is 28 százalék csökkenés figyelhető meg az elmúlt 3 évben. A szélerőműi termelés fajlagos költsége 40 százalékkal mérséklődött 3 év alatt.

Forrás:
Investments in Existing Hydropower Unlock More Clean Energy

Queensland (AU) a napelem iparág ellen

A REnewEconomy blog írja: az egyik ausztrál állam ellehetetleníti a napelem beruházásokat a tulajdonában álló áramszolgáltatók tarifáinak átvariálásával.


Kicsit távolabbról kezdve. Megoszlanak a vélemények, hogy a megújuló energiák az áramszolgáltató társaságok végét jelentik-e, vagy csupán a jelenlegi üzleti modelljükét. Ha az üzleti modell nem is biztosan, de a bevételek veszélyben lehetnek a hálózatról részben vagy teljesen leváló és megújuló alapon önellátásra berendezkedő ügyfelek miatt. Az áramszolgáltató társaságok által szedett díjak például jellemzően fogyasztástól függő és attól teljesen független fix tételt is tartalmaznak. Ez a társaságok költségstruktúrájából logikusan következik: egyes költségek a szolgáltatott mennyiséggel arányosak, míg vannak fix infrastruktúra tételek.

Ha a fix díjból befolyt bevétel a fix költségeket fedezi, a mennyiség arányos díjból származó jövedelem pedig a szolgáltatott volumen költségeit, akkor a szolgáltató nem kell tartson költségei megtérülésétől. Ellenben ha nem volna például fix költség, akkor a szolgáltató egyes alacsony fogyasztású időszakban akár költségeitől elmaradó bevételt szedhet be. Vagy másik esetben, csak fix díjas szolgáltatás esetén a fogyasztók pazarlása a költségek elszaladását eredményezhetik.

Természetesen a fogyasztók általában nehezen értik meg a szolgáltató érveit, hisz ki akar nyáron is fizetni a fűtésért. A szolgáltatók persze szedhetnék csak télen is a fix díjat, de akkor a fogyasztó pénztárcáját egyben terhelné meg a költség, és a nemfizetésből eredő kockázat is jóval nagyobb volna. Általában pont a szolgáltató tarifa struktúráját szabályozó hatóság az, aki egyenletes fizetést javasol az előző problémák elkerülése érdekében.

Merthogy a szolgáltatók tarifa struktúrája a szabályozó hatóság által megállapított, de legalábbis szigorúan felügyelt. Ausztráliában a helyi szolgáltatókat is tulajdonló Queensland olyan módon módosította az áramszolgáltatási tarifákat, amely a bevételeket a fix díjak irányába helyezi át. A lépés célja azonban a háztartási napelem telepítések ütemének lassítása.

A napelem beruházás feltétele, hogy a várható megtakarítások egy idő után meghaladják a telepítés költségeit. A megtakarítás értéke a napelemmel ingyen termelt áram és a szolgáltató által a fogyasztásért felszámított tarifa szorzata. A telepítés költségeinek körülbelül fele a napelem cella költsége, további szerelési munkák adják ki a költségek másik felét. Adott telepítési költségek esetén tehát ott éri meg jobban napelemet telepíteni, ahol magasabbak a szolgáltatói fogyasztás arányos díjtételek.

Queensland lakói azzal szembesültek, hogy a korábban fogyasztástól független díjtétel akár tízszeresére emelkedett, az áramfogyasztás egysége után fizetett díj pedig csökkent. A beruházási számítások akár pozitívból a negatív tartományba mozdulhatnak át - így számos beruházási projekt maradhat el. Persze aki csak magáért szeretné a napelemet, vagy a környezet miatt aggódik, esetleg teljes önellátásra törekszik ettől függetlenül nem biztos, hogy letesz majd a beruházásról.

Egyes elemzők emiatt felhívták a figyelmet: amellett hogy káros az állam lépése a napelem iparágra és a megújuló termelésre, egyben hosszútávon (kb. három éven túl) még saját magára is hátrányokkal járhat. A fix díjak emelése ugyanis javítja azon megoldások megtérülését, amelyek a hálózatról való teljes leválást és függetlenedést érik el. Ilyen megoldás például megújuló technológia alkalmazása és a biztonság céljából hagyományos termelése üzemben tartása az önfogyasztás ellátására, kiegészítve akkumulátoros energiatárolással a termelés és a fogyasztás összehangolására.

A megújuló energiatermelés, valamint kiegészítő megoldások, mint például a kisfogyasztók számára elérhető energiatárolás kihívást de lehetőséget is jelentenek a hagyományos energiapiaci szereplők számára. Az ausztrál példával szemben érdemes bemutatni Kalifornia hozzáállását, ahol inkább a lehetőséget látják: az állam 2020-ig 33 százalékos megújuló energia felhasználási részarányt célzott meg, majd később az energiatárolás használatba vételére is ambiciózus célt tűzött ki elsőként a világon.

Források:
The $500-a-day service charge designed to kill solar in Queensland
Energy Storage Is Ready to Earn a Scalable Role in Utility and Commercial Portfolios

New Jersey a következő hurrikánra készül

A SmartGridNews.com oldaláról: New Jersey állam a Sandy hurrikán tapasztalatai alapján külön intézményt akar létrehozni az elosztott energiatermelés (distributed generation) és az önellátó, leválásra is képes mikrohálózatok (microgrid) fejlesztésére.


A Sandy hurrikán a Wikipedia szerint 30 milliárd dollár mértékű kárt okozott New Jersey állam számára, az emberi áldozatok száma 37-re tehető, és körülbelül 2.6 millió háztartás számára nem volt elérhető akár egy hétig is a villamos energia szolgáltatás. Az állam kormányzója - figyelembe véve, hogy a klímaváltozás valószínűleg növelni fogja a hasonló természeti események gyakoriságát - arra tett javaslatot, hogy célozzák a villamos energia ellátás ellenállóbbá tételét.

Egy rendszer ellenállónak számít, ha egy sokkot vagy meghibásodást követően viszonylag rövid idő alatt képes az öngyógyításra, helyreállásra, valamilyen automatizmus alapján. Itt nem csak műszaki vagy hálózati problémára kell gondolni: elemzők szétválasztják a kínálati oldali és a keresleti oldali rugalmasságot. Előbbi amit hagyományosan a hálózatok felelősségének tartunk, tehát hálózati probléma esetén annak elhárítását, az infrastruktúra karbantartását. Utóbbi ettől eltérően arról szól, hogy maguk a fogyasztók hogyan tudnak felkészülni ellátásuk biztosítására.

New Jersey 200 millió dollár (~45 milliárd forint) összeggel tervezi egy "Energy Resilience" Bank megalakítását, amely az elosztott energiatermelés terén megvalósított beruházásokat fogja támogatni, a kritikus jelentőségű intézményeket célozva. Egyelőre az államban található kórházakat és víztisztító üzemeket jelölte meg a politika példaként. A bank feladata lesz a megújuló energiatermelés és a mikrohálózatok elterjedésének támogatása, eszköze direkt hitelezés, a tőkepiac támogatása, valamint a célzott intézmények elérése és tájékoztatása.

A bank előkészítő prezentációja egy példával illusztrálja a feladata lényegét: a privát beruházási döntések olyan befolyásolása, hogy azokban a közösségi haszon is figyelembe vételre kerüljön. Egy beruházó tervezésekor kevésbé vagy egyáltalán nem veszi figyelembe a rendelkezésre állás és a rendszerre kifejtett pozitív hatást, így csak a számára legjobban megtérülő méretű napelem kapacitást építi be - miközben ez a méretezés nem elégséges önellátásra.

A bank egyik célja tehát olyan támogatást nyújtani, amely biztosítja a közösségi érdekeknek megfelelő paraméterű beruházások megvalósulását. És erre pénzt is hajlandóak áldozni.

Forrás:
ERB Presentation for Developers